

"산일전기, 경쟁사 대비 성장성·수익성 압도적…목표가↑"-LS
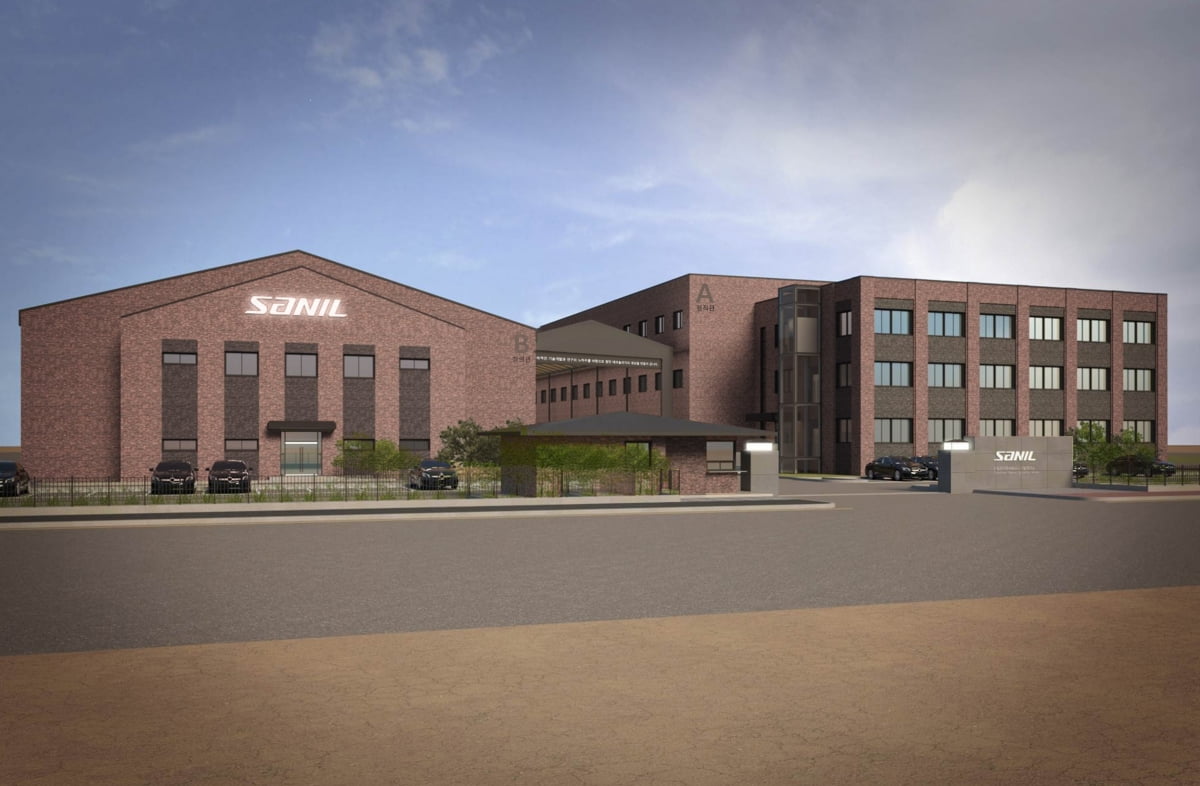
우선 증설에 따른 가파른 매출 성장이 기대된다. 성종화 LS증권 연구원은 “산일전기는 2공장의 1차 증설로 연간 매출액 기준 생산능력이 기존 3500억원에서 6000억원으로 71% 급증했다”며 “배전 변압기를 수주하고 매출을 인식하기까지의 리드타임이 6개월 정도임을 감안하면 2공장 증설로 인한 생산능력 확대분은 3분기부터 반영될 것”이라고 예상했다.
산일전기는 2분기 매출 1146억원, 영업이익 414억원의 실적을 기록했을 것이라고 LS증권은 추정했다. 영업이익률이 36.1%에 달한다. 성 연구원은 “2분기에 5% 정도의 임금 인상을 단행하고 출고장 리모델링 등 기타비용 등이 증가했다”면서도 “제품 믹스 개선과 원가 절감 등 수익성 개선 요인이 지속돼 30%대 중반의 고수익성이 지속될 것”이라고 말했다.
성 연구원은 산일전기의 성장성과 수익성이 글로벌 경쟁사들보다 압도적으로 우위에 있기에 밸류에이션도 프리미엄을 받아야 합당하다고 평가헀다. 하지만 이번에 상향한 목표주가를 산출한 목표 주가수익비율(PER)도 글로벌 경쟁사 평균에 못 미친다고 한다.
성 연구원은 “밸류에이션 여력이 충분하며 목표주가도 단계적 설정 단계에 있다”고 말했다.
한경우 한경닷컴 기자 case@hankyung.com
ⓒ 한경닷컴, 무단전재 및 재배포 금지
ADVERTISEMENT

-
1
"산일전기, 하반기부터 실적 개선세 속도 붙을 것…목표가↑"-신한
신한투자증권은 30일 산일전기의 목표주가를 기존 8만3000원에서 10만8000원으로 높였다. 관세 영향은 제한적이고, 신재생과 전력망 수요 모두 견조할 것으로 예상하면서다. 또 경쟁 업체에 비해 저평가되어 있어 투...
2025.06.30 08:24
-
2
"산일전기, 3분기부터 2공장 실적 기여 본격화…목표가↑"-IBK
IBK투자증권은 18일 산일전기에 대해 북미 송배전 전력망용 변압기를 중심으로 한 수출 호조가 이어지는 가운데 하반기부터는 증설효과도 본격화될 것이라며 목표주가를 기존 9만원에서 11만원으로 올렸다. 투자의견은 &l...
2025.06.18 07:24

-
3
[스타워즈] KB증권 임창균, 누적 수익률 11%로 '선두'
'2025 한경스타워즈 실전투자대회(상반기)' 8주차에는 임창균 KB증권 과장이 1위를 차지했다. 빅테크(거대 기술기업)의 인공지능(AI) 데이터센터 투자로 수혜가 예상되는 전력설비주를 매입하면서 10...
2025.05.19 08:28

ADVERTISEMENT