

"한전KPS 주가에 기대감 지나치게 반영…투자의견 '중립'"-NH
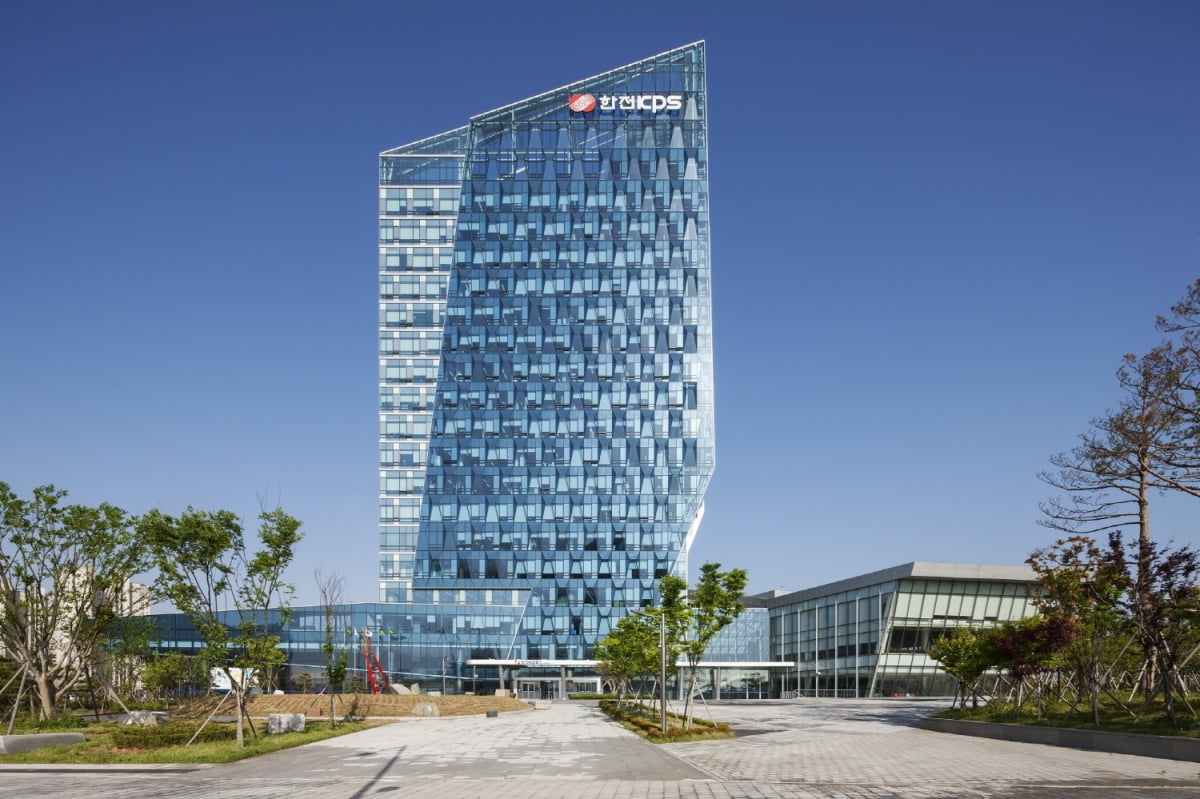
이 증권사 이민재 연구원은 "원전 관련 기업은 대형원전과 소형모듈원전(SMR)을 아우르며 한국과 미국 모두를 고객사로 확보해야 중장기 성장이 가능하다"면서도 "한전KPS는 한국수력원자력(한수원)의 대형원전만 정비하고 있다. 한수원의 미국 진출이 제한적인 상황이기에 관련 수혜를 누릴 수 없다"고 지적했다.
또 "수혜를 기대하기 전 실적 감소 우려부터 감안해야 한다"며 "한전KPS는 한국이 주도하는 신한울 3, 4호기와 국내 신규 원전 2기, 체코 4기, 아랍에미리트(UAE), 사우디아라비아와 등의 대형원전 정비를 담당할 예정이지만, 이 원전들의 시운전은 2032년 이후로 7년 동안 관련 매출은 없을 전망"이라고 꼬집었다.
이재명 정부가 2040년 석탄 발전 전면 폐지 정책을 추진하는 점도 한전KPS에 부정적인 영향을 줄 전망이다. 이 연구원은 "현 정부는 석탄발전을 전부 폐쇄하고 재생에너지 비중을 늘릴 계획"이라며 "석탄발전 정비 매출이 줄어드는 상황에서 재생에너지 프로젝트에 참여하지 못한다면 실적 정체는 불가피하다"고 덧붙였다.
다만 목표주가는 기존 5만원 대비 40% 높인 7만원을 제시했다. 원전 관련주 밸류에이션이 오른 점을 감안해 상각 전 영업이익 대비 기업 가치(EV/EBITDA) 배수를 10배로 올렸기 때문이다. 목표주가와 올해 실적 전망치를 감안한 주가수익비율(PER)은 19배로, 지난 10년 내 최고 수준이다.
진영기 한경닷컴 기자 young71@hankyung.com
ⓒ 한경닷컴, 무단전재 및 재배포 금지
ADVERTISEMENT

-
1
"삼양식품, 업종 평균 PER의 2배 부여…고평가 아닌 고성장"-DS
DS투자증권은 27일 삼양식품에 대해 "주가수익비율(PER) 25배도 비싸지 않다"면서 목표주가를 기존 130만원에서 160만원으로 올렸다. 투자의견 '매수'도 유지했다.이 증권사 장지혜 연구원은 "삼...
2025.06.27 08:32

-
2
"아모레퍼시픽, 외국인 지분율 회복 전망…목표가 상향"-한국
한국투자증권은 27일 아모레퍼시픽에 대해 그간 주가가 다른 화장품사 대비 상대적으로 약세였지만 하반기에는 화장품 섹터의 매력이 부각돼 양호한 흐름을 보일 것이라고 내다봤다. 그러면서 투자의견 '매수'를...
2025.06.27 08:06

-
3
"에코프로비엠, 원·달러 환율 하락 아쉬워…목표가↓"-KB
KB증권은 27일 에코프로비엠의 목표주가를 14만원에서 13만원으로 내렸다. 출하 전망치를 하향 조정하고, 원·달러 환율 하락을 반영하면서다. 유럽 시장 출하량 회복세가 예상보다 더딘 점도 지적했다. 전...
2025.06.27 07:58

ADVERTISEMENT