

"SK IET, 고객 다변화 노력의 결실로 가동률 높아질 것"-KB
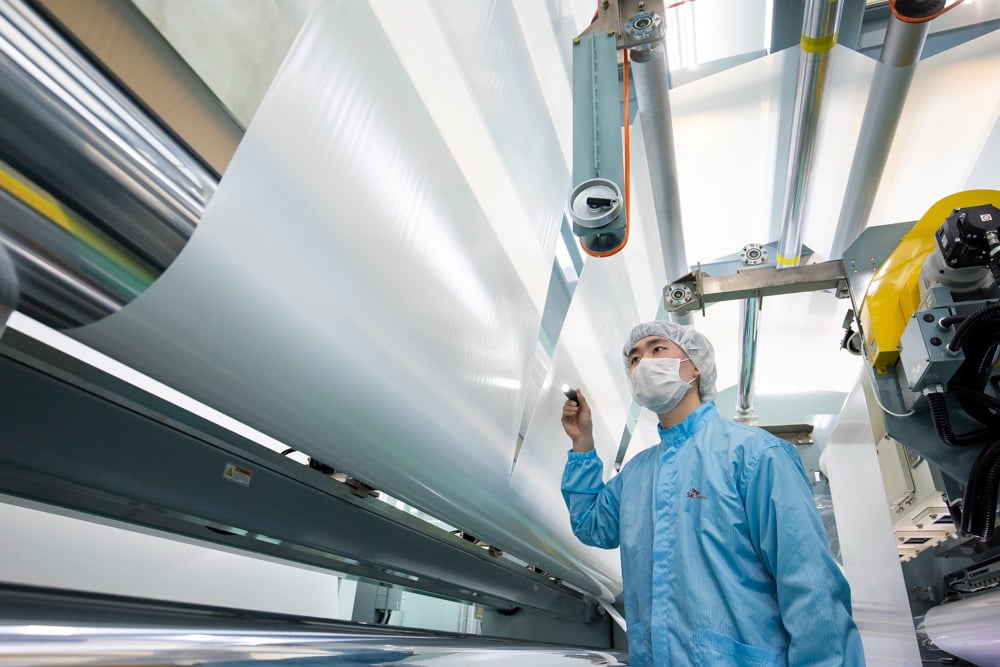
이창민 KB증권 연구원은 “SK IET는 최근 기존 주력 고객인 SK온 외에도 북미 전기차 업체, 아시아 배터리 셀 업체, 국내 배터리 셀 업체 등 고객군이 계속해서 확장되고 있다”며 “북미 지역을 중심으로 한 전기차(EV)·에너지저장장치(ESS)로의 신규 수요는 계속해서 늘어날 것으로 전망돼 가동률 및 실적 개선에 긍정적 영향이 기대된다”고 말했다. 분리막 생산 사업의 경우 고정비 부담이 크기에, 가동률 상승이 곧바로 수익성 개선으로 이어질 수 있다고 이 연구원은 설명했다.
SK IET의 2분기 실적은 기존 기대 수준에서 크게 벗어나지 않을 전망이다. KB증권은 매출 865억원, 영업손실 389억원의 추정치를 제시했다.
이 연구원은 “2분기 분리막 판매량은 1분기 대비 66% 증가한 1억2500만㎡ 수준일 것”이라며 “SK온으로의 판매량은 현대차그룹의 미국 메타플랜트 신공장 가동, 포드와 합작사인 블루오벌SK의 가동준비 영향으로 빠르게 늘어나고 있다. 또 다른 국내 고객의 북미로의 파우치형 전지용 분리막 원단 공급이 시작된 점도 긍정적”이라고 분석했다.
한경우 한경닷컴 기자 case@hankyung.com
ⓒ 한경닷컴, 무단전재 및 재배포 금지
ADVERTISEMENT

-
1
"2차전지주 추세적 반등은 일러…양극재 실적, 기대치 밑돌 것"-한화
2차전지주가 반등했지만, 추세적인 상승은 어렵다는 분석이 제기됐다. 중장기 실적 전망치가 하향 조정되고 있으며 가동률도 낮은 수준에 머물러 있기 때문이다.이용욱 한화투자증권 연구원은 17일 2차전지 업종에 투자의견 ...
2025.06.17 08:45

-
2
"와이지엔터, 블랙핑크 컴백에 하반기 실적 큰 폭 개선"-IBK
IBK투자증권은 17일 와이지엔터테인먼트에 대해 "그룹 블랙핑크의 완전체 복귀로 올 하반기 큰 폭의 실적 개선을 보일 것"으로 전망했다. 투자의견 '매수'와 목표주가 11만원은 유지했다.이 증권사 김유...
2025.06.17 08:38

-
3
'제 2의 신풍제약'이 될지도…'카카오뱅크' 주가 상승의 비밀
고평가 논란 속에 유가증권시장에 입성한 카카오뱅크가 상장 이후 2거래일동안 파죽지세로 상승하며 한때 시가총액 규모 9위에까지 올랐다. 이후 소폭의 조정을 받았지만 여전히 시총 10위에 랭크돼 있다.지난 12일 에코프...
2021.08.14 08:00

ADVERTISEMENT