

올해 산타랠리 오는걸까…지금 '기묘한' 랠리의 향방 [빈난새의 빈틈없이월가]

그럼에도 "산타랠리 온다"
연말 랠리 어떻게 준비할까
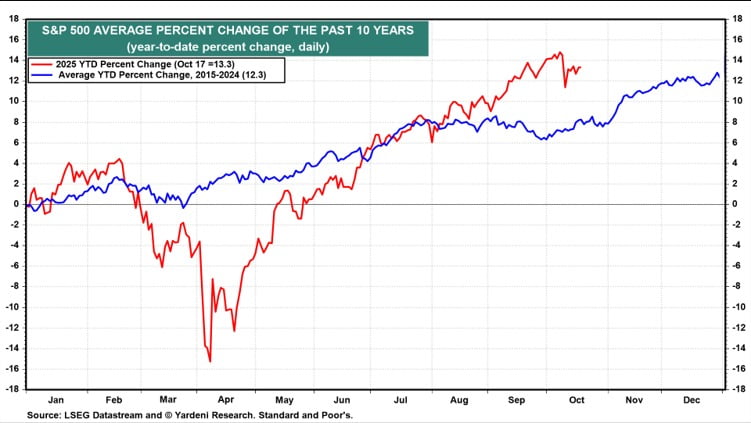
지난주까지의 혼란이 무색할 만큼 미국 증시가 끈질긴 회복력을 보여주고 있습니다. 올 들어 21일(현지시간)까지 S&P 500 상승률은 14.8%. 지난 10년 연평균 상승률 12.3%를 이미 뛰어넘었습니다.

아직 거두지 않은 변동성 주의보
최근 재점화된 미중 무역 전쟁과 장기화하는 미 연방정부 셧다운(업무 중단), 지난주까지 시장을 긴장시켰던 신용 리스크와 유동성 스트레스 등은 이런 불안에 투자자들을 더욱 취약하게 만들었습니다. JP모건과 모건스탠리, 시타델증권 등 월가에서도 10월 말까지는 변동성과 리스크 관리에 유의해야 한다고 입을 모으고 있습니다.① 우선 미중 무역 협상 불확실성, 셧다운 장기화 등 정치·지정학적 불확실성이 아직 안 끝났습니다. 마이크 윌슨 모건스탠리 최고투자책임자는 만에 하나 미국과 중국이 관세 유예 종료 기한(11월 10일)까지 타결을 이루지 못하면 S&P 500이 최대 11% 하락할 수 있다는 분석을 내놓기도 했었는데요. 물론 미국은 희토류와 대두, 중국은 반도체와 대만 문제가 걸린 만큼 '어떤 형태로든' 일단은 타협을 할 것이란 게 중론이지요. 그럼에도 시장이 예상했던 것보다 합의가 범위가 좁거나 약하다면 약간의 실망이 나올 수도 있습니다.
벌써 20일째를 맞이한 미 정부 셧다운이 길어지고 있는 점도 변동성 요인입니다. JP모건 글로벌 시장 전략 책임자인 두브라브코 라코스-부자스는 무역 정책과 정부 셧다운에 대한 불확실성이 오래 지속될수록 '비대칭적 하방'의 위험이 높아진다고 했습니다. 셧다운 그 자체보다는, 셧다운이 길어질 수록 정부가 다시 열렸을 때 쏟아져나올 경제 지표들을 시장이 소화하는 과정에서 일시적으로 변동성이 커질 수 있습니다. 21일 기준 예측시장에선 셧다운이 최장 기간인 41일 이상 지속될 수 있다는 데 베팅이 모이고 있습니다.
② 지난주 지역은행 대출 부실과 서브프라임 오토론 회사 트라이컬러 파산, 사모대출 시장에서 100억 달러 이상의 자금을 조달했다가 파산한 퍼스트브랜즈의 사례가 잇달아 노출되면서 신용 시장 리스크에 대한 투자자들의 불안도 아직 완전히 해소되지 않았습니다.
물론 2008년 금융위기나 실리콘밸리은행(SVB) 사태처럼 시스템 위기로 번질 가능성은 매우 낮다는 게 월가의 공통된 의견입니다. 다만 2조 달러 규모로 급성장했음에도 리스크 평가가 제대로 이뤄진 적 없는 사모신용 시장이 연루되어 있는데다, 신용 경색은 과거 경기 침체를 촉발하는 주요 요인이었기 때문에 시장이 아직 경계심을 완전히 내려놓지 않고 있습니다.
돈 못 버는 소형주가 더 달렸다
③ 더 중요한 건 이렇게 신용 리스크를 각성시키는 이벤트로 인해 역사적으로 낮아졌던 리스크 프리미엄에 대한 재평가가 이뤄질 수 있다는 사실입니다. 앞서 JP모건은 지역은행 대출 부실에 대해 "신용 리스크가 시스템 전반으로 확산될 가능성은 낮지만, 시장의 리스크 프리미엄은 일시적으로 확대될 것"이라고 했습니다.
기업의 펀더멘털보다 정책적 요인이나 정치적 연줄, 유동성, 내러티브 등을 따라 투자하는 경우가 많아졌기 때문으로 풀이됩니다. 물론 시대적으로도, 정책적으로도 산업 구조의 전환이 과제가 된 현실에서 정책적 사인을 포착하고, 미래 산업을 주도할 기업에 위험을 무릅쓰고 투자하는 것도 투자자의 덕목입니다. 다만 투자 근거가 확실한 선구안과 투기성 '묻지마 낙관론'의 경계가 흐려지는 현상은 경계가 필요합니다.

이런 리스크 프리미엄 재평가는 시장 포지션이 더 건전해지는 과정입니다. 다만 단기적으로 밸류에이션이 압축되면서 주가 상승 여력이 줄어들고 변동성이 커지는 결과를 낳을 수도 있습니다.
강세장 유효, 산타랠리는 온다
이런 단기적 위험 요인들에도 불구하고 월가는 결국 구조적인 강세장이 지속되면서 연말 랠리가 펼쳐질 것으로 봅니다.
② 무엇보다 지금은 미국 중앙은행(Fed)이 금리를 인하하고 있는 환경인데다 양적 긴축을 종료하겠다는 신호도 보낸 상태입니다. 시장의 균열과 유동성 스트레스에 대응하겠다는 Fed의 의지를 확인할 수 있는 지점입니다.

③ 트럼프 행정부의 감세 정책과 투자 세제 혜택 확대, 금리 인하 효과도 주가를 뒷받침하는 요인들입니다. 특히 내년부터 금리 인하 및 감세 효과가 본격적으로 반영되면 지금 부채 비율이 높거나 수익성이 안 좋은 기업들도 사정이 좋아질 수 있습니다. 골드만삭스는 최근 적자 기업들이 증시에서 초과 성과를 내는 데 대해서도 이런 완화적인 거시환경에 대한 기대감을 시장이 선제적으로 반영하고 있기 때문이라고 분석합니다.
④ 미국 기업들의 강한 실적 탄력성도 중요합니다. 3분기에도 S&P 500 기업들은 시장 예상을 상회하는 실적을 거둘 것으로 예상됩니다. 현재 3분기 미국 S&P 500 주당순이익(EPS) 성장률 컨센서스는 6.7%인데, 시타델증권은 이보다 높은 7.5%, 야데니리서치는 10%, 오펜하이머는 15% 수준을 예상하고 있습니다.

연말 랠리를 준비하는 자세
결국 변동성이 큰 10월 말~11월 초까지의 기간을 잘 넘기면 연말 랠리가 재개될 수 있다는 게 월가의 중론입니다.
골드만삭스의 매니징 디렉터 바비 몰라비는 "시장에 거품의 징후가 있는 것은 사실이지만 지금의 장기 강세장을 뒷받침하는 주요 기둥, 특히 AI가 촉발한 대규모 자본 지출 붐은 분명하다"면서 "장기적인 AI의 승자와 패자가 갈리기 전까지 막대한 자본의 흐름에 맞서 싸우는 것은 부질없는 일"이라고 말합니다.
그렇다면 연말 랠리는 어떤 모습이 될까요? 럽너는 매그니피선트 7을 제외한 S&P 493개 주, 성장주보다는 가치주, 미국 외 신흥국 등 이제까지 상대적으로 성과가 부진했던 섹터가 11~12월에 따라잡는(catch-up) 순환매 및 '반 모멘텀' 흐름이 나타날 수 있다고 봅니다. 올해 '모멘텀 트레이드'의 대표주자인 금·은, 희토류, 원자력, 양자컴퓨팅, 네오클라우드 및 외부 데이터센터 같은 종목들이 최근 상대적으로 하락하는 흐름도 이미 나타나고 있습니다.
또 펀더멘털이 좋은 종목 중심의 선별 투자가 더 중요한 장세가 예상됩니다. 이익 회복세가 더딘 중소형주나 적자 기업들은 여전히 주의할 필요가 있습니다. S&P 400 중형주나 S&P 600 소형주의 EPS 흐름은 아직 대형주에 비해 부진합니다.

ⓒ 한경닷컴, 무단전재 및 재배포 금지
ADVERTISEMENT

-
1
금값, 하루새 5.7%이상 급락..단기 조정 후 반등 가능성도 [HK영상]
영상=로이터 / 편집=윤신애PD 금 값, 하루만에 5.7%이상 급락단기 조정 후, 반등 가능성 높아사상 최고가 행진을 이어오던 국제 금 값이 21일(현지시간) 5% 넘게 급락했다.팬데믹 기간이었던 지난 2020년 8...
2025.10.22 10:09

-
2
WSJ "올트먼 잘못되면 AI 주식 모두 몰락" [김현석의 월스트리트나우]
GM, 코카콜라, 3M 등 주요 기업의 실적 호조가 뉴욕 증시를 끌어올렸습니다. 이들 소비재 기업의 좋은 실적은 미국의 소비가 여전히 탄탄하다는 것을 의미합니다. 하지만 트럼프 대통령이 "혹시 정상회담이 열리지 않을...
2025.10.22 07:49

-
3
금, 12년 만에 최대폭 하락해 온스당 4100달러 아래로
21일 미국과 런던 시장에서 금은 12년 만에 가장 큰 폭으로 급락했고, 은은 2021년 2월 이후 가장 큰 폭으로 하락했다. 이 날 미국 동부 표준시로 오전 11시 경 현물금은 최대 6.3% 하락한 온스당 4,08...
2025.10.22 00:37

ADVERTISEMENT