

"HD현대미포, 하반기 가스선 추가 수주 기대…목표가↑"-NH
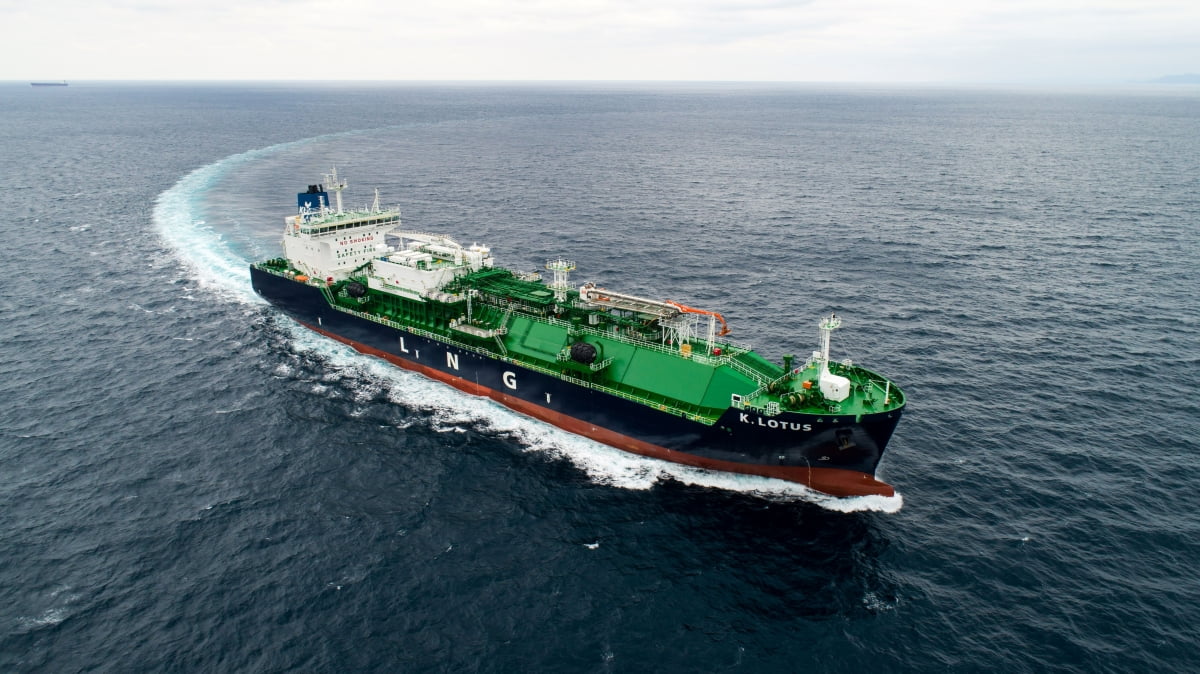
정연승 NH투자증권 연구원은 “전략상선단은 중형 상선 위주로 HD현대미포가 동맹국 중형 조선소로서 올 연말 수주 가능성이 충분하다”고 말했다.
이미 HD현대미포의 수주잔고 안에서는 가스선이 높은 비중을 차지하고 있다. 올해 수주한 19억2000억달러어치 중 기존 주력 선종인 석유화학제품운반선은 1척에 그치지만, 가스선은 모두 9철에 달한다. 정 연구원은 “예상보다 수주 달성률이 양호하고, 수주잔고는 질적으로 개선됐다”고 평가했다.
HD현대미포는 2분기 매출 1조3000억원, 영업이익 801억원의 실적을 기록할 것이라고 NH투자증권은 추정했다. 전년 동기 대비 매출과 영업이익이 각각 15%와 359.9% 증가할 것이란 추정치다.
정 연구원은 “건조 효유성이 점진적으로 개선되고, 원가 요인이 안정화돼 영업이익이 증가할 전망”이라며 “3분기부터는 LPG선, 선가가 상승한 석유화학제품운반선이 매출에 반영돼 수익성이 한 단계 더 높아질 것”이라고 말했다.
한경우 한경닷컴 기자 case@hankyung.com
ⓒ 한경닷컴, 무단전재 및 재배포 금지
ADVERTISEMENT

-
1
"HD현대미포, 주가 상승 여력 부족…투자의견 '중립'"-한국
한국투자증권은 9일 HD현대미포에 대한 투자의견을 '매수'에서 '중립'으로 낮췄다. 상승 여력이 부족하고 밸류에이션(실적 대비 주가 수준)이 낮다는 이유에서다. 목표주가는 따로 제시하지 ...
2025.06.09 08:35
-
2
조선주가 강세를 보이고 있다. HD현대의 조선 계열사가 4월 매출액이 전년 동기보다 늘었다고 발표하면서다.21일 오전 9시28분 현재 HD한국조선해양은 전일 대비 1만5000원(5.38%) 오른 29만400...
2025.05.21 09:32

-
3
HD현대미포는 연결 기준 올 1분기 영업이익이 전년 동기(110억원 영업손실) 대비 흑자전환한 685억원으로 잠정 집계됐다고 24일 공시했다.매출액은 18.3% 늘어난 1조1838억원을, 순이익은 2361.9% 증가...
2025.04.24 13:46

ADVERTISEMENT